Банкротство физических лиц в 2026 году: полный гид по процедуре, срокам, стоимости и последствиям
Банкротство физических лиц в 2026 году — это не просто юридическая процедура, а реальный шанс для тех, кто оказался в долговой яме, начать жизнь с чистого листа. По данным Федресурса, процедуру банкротства официально прошли уже более 2,2 миллиона граждан, и только за первый квартал 2026 года банкротами признаны почти 154 тысячи россиян. При этом 97% дел инициируют сами должники — люди больше не ждут, когда банк подаст в суд, а идут в МФЦ или арбитраж самостоятельно.
Однако банкротство — это сложный юридический процесс, который влечет множество нюансов и рисков. В этой статье я, как практикующий юрист, подробно расскажу о порядке, сроках, затратах на банкротство в 2026 году, а также о том, какое имущество можно сохранить и какие последствия вас ждут.
Что изменилось в 2026 году?
2026 год принёс несколько значимых правовых изменений: уточнены положения о порядке подачи заявления, скорректированы требования к финансовому управляющему, появились новые правовые позиции Верховного Суда РФ по вопросам добросовестности должника и сохранения единственного жилья.
С 1 января 2026 года вступил в силу Федеральный закон № 332-ФЗ, создающий новые требования к рекламе услуг по банкротству. С 9 января уточнены нормы о финансировании процедур банкротства физических лиц. А в марте 2026 года президент подписал закон, который разрешает оставить гражданину-банкроту около 10% выручки от продажи его единственного ипотечного жилья.
Кроме того, с 1 мая 2026 года ФНС получила право списывать безнадежные налоговые долги физических лиц без обращения в суд.
Два пути банкротства: судебный и внесудебный
Законодательство предусматривает два способа признания гражданина банкротом:
1. Внесудебное банкротство через МФЦ
Это бесплатный упрощенный способ списания долгов без обращения в суд. Однако он доступен далеко не всем.
Условия внесудебного банкротства:
Сумма задолженности — от 25 000 до 1 000 000 рублей;
Отсутствие имущества, на которое можно обратить взыскание;
Оконченное исполнительное производство (либо его длительность более 7 лет).
Важно понимать: около 50% заявлений в МФЦ получают отказ. Если у вас есть автомобиль, даже старый, или другое имущество, во внесудебном банкротстве, скорее всего, откажут.
2. Судебное банкротство в арбитражном суде
Это основной путь для большинства должников. Судебное банкротство подходит при:
Сумме долга от 500 000 рублей (обязательное основание);
Признаках неплатежеспособности при любой сумме долга;
Сроке просрочки более 3 месяцев.
В судебной процедуре участвует финансовый управляющий, который контролирует все активы должника.
Порядок и сроки судебного банкротства
Подготовительный этап (30–90 дней)
Подготовка к банкротству включает анализ финансового положения, сбор документов и выбор стратегии. На этом этапе важно:
Провести полную инвентаризацию долгов — выписать все кредиты, займы, долги по ЖКХ, налоги.
Собрать подтверждающие документы — справки об увольнении, снижении зарплаты, больничные листы.
Ни в коем случае не брать новые кредиты или микрозаймы для погашения старых — это прямое указание на недобросовестность.
Не продавать и не дарить имущество родственникам — сделки за три года до банкротства кредиторы могут оспорить.
Обязательный досудебный порядок
За 15 дней до подачи заявления в суд необходимо направить копии всем известным кредиторам.
Судебная процедура
Сроки судебного банкротства зависят от сложности дела. В среднем процедура занимает от 4 до 8 месяцев. В рамках дела применяются следующие процедуры:
Реструктуризация долга (план погашения на 3 года);
Реализация имущества (продажа активов для расчетов с кредиторами);
Мировое соглашение (договоренность с кредиторами).
Опытные юристы стараются сразу ходатайствовать о пропуске стадии реструктуризации, чтобы сократить сроки и сэкономить деньги клиента.
Затраты на банкротство в 2026 году
Стоимость судебного банкротства складывается из двух частей: обязательные платежи и услуги юристов.
Обязательные платежи (без учета услуг юристов)
| Статья расходов | Сумма |
|---|---|
| Государственная пошлина | 300 рублей |
| Вознаграждение финансового управляющего | 25 000 рублей |
| Публикация в газете «Коммерсантъ» | 10 000 – 15 000 рублей |
| Публикации в ЕФРСБ (Федресурс) | 4 000 – 6 000 рублей |
| Почтовые расходы | 3 000 – 5 000 рублей |
Итого обязательные расходы: около 45 000 – 55 000 рублей.
Услуги юриста
Пытаться пройти суд самостоятельно — огромный риск. Финансовые управляющие неохотно берут дела «самостоятельных» должников из-за высокого риска ошибок в документах.
В 2026 году средняя стоимость комплексного сопровождения («под ключ») варьируется:
В профессиональных компаниях: 225 000 – 250 000 рублей;
В Москве и Санкт-Петербурге: от 250 000 рублей;
В регионах: от 180 000 рублей.
Цена ниже 150 000 рублей — повод усомниться в качестве услуг.
Какое имущество можно сохранить?
Один из главных страхов должников — потеря всего имущества. Это миф. Закон предусматривает имущество, на которое нельзя обратить взыскание.
Что сохраняется при банкротстве
Единственное жилье (если оно не находится в ипотеке и нет признаков злоупотребления);
Предметы первой необходимости (бытовая техника, мебель, личные вещи);
Предметы и инструменты стоимостью до 10 000 рублей, необходимые для профессиональной деятельности;
Деньги в размере прожиточного минимума — не только на должника, но и на иждивенцев;
Отдельные социальные выплаты.
При этом должен сохраняться прожиточный минимум не только на должника, но и на иждивенцев.
Важные нюансы
Единственное жилье — не абсолютный иммунитет. Конституционный и Верховный суды последовательно сужают границы этого иммунитета, особенно в отношении «роскошного» жилья и заложенного имущества.
Если единственное жилье находится в ипотеке, оно может быть реализовано. Однако в марте 2026 года принят закон, разрешающий оставить банкроту около 10% выручки от продажи ипотечного жилья.
Автомобиль при определенных условиях также может быть сохранен.
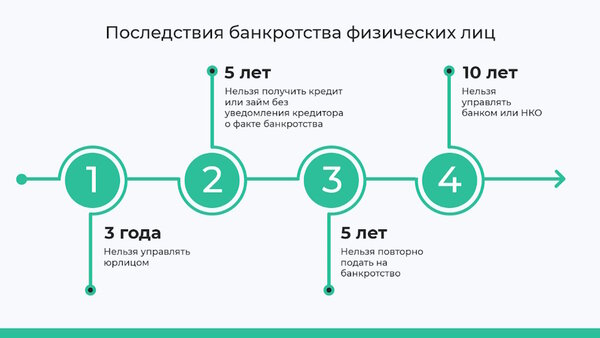
Последствия и риски банкротства
Положительные последствия
Списание задолженности по кредитам, микрозаймам, налогам и услугам ЖКХ;
Прекращение начисления штрафов и пеней с момента введения процедуры;
Прекращение исполнительных производств и давления коллекторов.
Ограничения для банкрота
Банкротство влечет временные ограничения:
В течение 5 лет при обращении за кредитом нужно сообщать о статусе банкрота;
Повторное банкротство возможно только через 5 лет.
Главные риски: недобросовестность
В 2026 году суды заняли жесткую позицию в отношении недобросовестных должников. Количество отказов в освобождении от долгов в I квартале 2026 года выросло в 2,6 раза год к году — до рекордных 2,2 тысяч.
Что может привести к отказу в списании долгов:
Сокрытие имущества или доходов;
Предоставление ложных сведений банкам;
Вывод активов (продажа, дарение) за три года до банкротства;
Злоупотребление правом или мошенничество.
За недобросовестные действия предусмотрены серьезные последствия — от сохранения всех долговых обязательств до привлечения к уголовной ответственности.
Долги, которые не списываются
Важно знать: не все долги подлежат списанию при банкротстве. Сохраняются обязательства:
Алименты;
Возмещение вреда здоровью;
Текущие платежи (возникшие после возбуждения дела).
Почему нужна помощь юриста
Банкротство — это сложный юридический процесс, который имеет множество нюансов и рисков. Ошибки и неверные действия могут привести к потере денег, имущества, времени, а в некоторых случаях даже к ответственности.
Как я уже упоминал, суды в 2026 году стали значительно строже оценивать добросовестность должников. Количество отказов в списании долгов растет. Именно поэтому так важно правильно подготовить документы, выбрать оптимальную стратегию и грамотно пройти все этапы процедуры.
Я, как практикующий юрист с опытом ведения дел о банкротстве физических лиц, готов помочь вам на всех этапах:
Проведу анализ вашей финансовой ситуации и выберу оптимальный путь (судебное или внесудебное банкротство);
Подготовлю все необходимые документы;
Буду представлять ваши интересы в суде и взаимодействовать с финансовым управляющим;
Помогу сохранить максимально возможное имущество;
Защищу от рисков, связанных с недобросовестностью.
Не пытайтесь пройти эту процедуру самостоятельно — цена ошибки слишком высока. Обратитесь за профессиональной помощью, чтобы гарантированно списать долги и начать жизнь с чистого листа.
Резюме
| Параметр | Внесудебное банкротство (МФЦ) | Судебное банкротство |
|---|---|---|
| Сумма долга | 25 000 – 1 000 000 руб. | от 500 000 руб. (или при признаках неплатежеспособности) |
| Стоимость | Бесплатно | 45 000 – 55 000 руб. (обязательные платежи) + услуги юриста (от 125 000 руб.) |
| Сроки | ~6 месяцев | 4–8 месяцев |
| Требования | Нет имущества, окончено ИП | Добросовестность, правильные документы |
| Имущество | Сохраняется защищенное законом | Сохраняется защищенное законом |
Банкротство в 2026 году — это не клеймо, а законный механизм финансового оздоровления. Главное — подойти к процедуре ответственно, добросовестно и с профессиональной поддержкой.
Если у вас возникли вопросы или вам нужна помощь юриста при спорах с застройщиком — обращайтесь к юристам и адвокатам ЮЛекс, мы защитим ваши права!
Ошибка: Контактная форма не найдена.
Помощь юриста или адвоката зачастую требуются не только в рабочее время, поэтому мы работаем каждый день
Все наши юристы и адвокаты имеют опыт работы от 10 лет, поэтому мы гарантируем качество наших услуг
Предусматриваем в нашем договоре поэтапную оплату юридических услуг за каждый этап ведения дела
Качество юридических услуг существенно влияет на их результат. Выбор неквалифицированного юриста может привести к сложным юридическим последствиям