2026

лишение водительских прав 5 ошибок после ДТП, как общаться со страховой

Лишение прав: когда есть шанс обжаловать и что делать в первые дни

Лишение водительских прав: когда есть шанс обжаловать и что делать в первые дни Постановление о лишении водительских прав — не приговор. Даже если суд уже вынес решение, у вас есть 10 дней, чтобы его оспорить. В этот короткий период решается, сохраните вы право сесть за руль или нет. Разберем, когда обжалование лишения прав реально работает, какие ошибки инспекторов и судов чаще всего становятся основанием для отмены, и что делать, если вы живете или работаете в Москве, ЮВАО, ЦАО, Мытищах, Химках или Красногорске. 10 дней, которые решают всё: срок обжалования лишения прав Главный срок — 10 суток со дня вручения или получения копии постановления (ч. 1 ст. 30.3 КоАП РФ). Отсчет начинается со следующего дня после вручения. Если последний день выпадает на выходной, срок сдвигается на первый рабочий день. Пропуск срока — самая частая причина, по которой жалобу даже не рассматривают по существу. Можно ли восстановить пропущенный срок Восстановить срок обжалования лишения прав можно, но только при уважительных причинах: болезнь, командировка, несвоевременное получение копии постановления. Когда шанс есть: рабочие основания для обжалования Обжалование лишения водительских прав имеет смысл не «на эмоциях», а при конкретных процессуальных нарушениях. Среди них: ошибки в протоколе (дата, место, данные); неразъяснение прав (ст. 51 Конституции и право на защитника); нарушение порядка медосвидетельствования (алкотестер без поверки, нарушение процедуры); получение доказательств с нарушениями (нечеткая видеозапись, камера без сертификации); противоречия в показаниях свидетелей. Практика Верховного суда подтверждает: неразъяснение прав при составлении протокола — существенное нарушение, которое приводит к отмене наказания. Также суды отменяют лишение, если водитель не был надлежаще уведомлен о заседании. Пример из практики: SMS не туда — права вернули В феврале 2026 года Верховный суд РФ отменил решение о лишении прав жительницы Сочи. Женщина согласилась на SMS-уведомления, указав номер, но суд отправил сообщения по ошибке на другой телефон. Она не узнала о заседании, ее посчитали уклоняющейся, лишили прав на 1,5 года и оштрафовали на 30 тысяч рублей. Первая инстанция, апелляция и кассация согласились с этим. Верховный суд нашел нарушения в процедуре извещения и отправил дело на пересмотр. Это наглядный пример: даже «техническая» ошибка суда становится основанием для возврата прав. Комментарий юриста по обжалованию лишения прав «В первые десять дней задача — не спорить ради спора, а зафиксировать процессуальные дефекты, которые суд обязан проверить. Чаще всего отмена происходит не потому, что водитель “хороший”, а потому что инспектор или суд допустили ошибку, которую защита вовремя вытащила из материалов дела. После вступления постановления в силу сделать это кратно сложнее», — отмечает юрист компании ЮЛекс. Что делать в первые дни — пошагово День 1–2: изучите материалы дела Получите копию постановления и немедленно изучите материалы: протокол, акты, рапорт инспектора, видеозапись. Вы вправе знакомиться с делом лично или через защитника. День 3–5: определитесь с линией защиты Если нарушение отрицаете — фиксируйте несоответствия. Если вину не оспариваете, но хотите смягчения — собирайте характеристики, справки, доказательства исключительных обстоятельств. День 6–9: подайте жалобу Это можно сделать через суд, вынесший постановление, напрямую в вышестоящий суд или через ГИБДД. Жалобу можно подать лично, через представителя или по почте — датой подачи будет штемпель на конверте. День 10: крайний срок Не откладывайте: даже один пропущенный день требует отдельного ходатайства о восстановлении срока. Москва и область: где искать защиту (ЮВАО, ЦАО, Мытищи, Химки, Красногорск) Если дело рассматривается в Москве, ЮВАО или ЦАО Москвы, в Мытищах, Химках или Красногорске, важно учитывать подсудность и логистику: жалоба подается через суд, вынесший постановление, но вы вправе ходатайствовать о рассмотрении дела по месту жительства (ч. 1 ст. 29.5 КоАП РФ). Это особенно актуально, если протокол составили в другом районе области. Автоюристы по лишению прав, работающие в этих округах и городах, обычно знают специфику местных судебных участков и успевают подготовить позицию в пределах 10-дневного срока. Запишитесь на бесплатный разбор вашей ситуации Не ждите, пока срок истечет. Запишитесь на бесплатный разбор вашей ситуации — юрист посмотрит постановление, укажет, есть ли реальные основания для обжалования лишения прав, и подскажет, какие шаги нужно сделать в первые 24–48 часов. Чем раньше вы начнете, тем выше шанс сохранить права. Оставьте заявку на обратный звонок и мы свяжемся с вами в течение 15 минут Ваше имя Ваш телефон На связи 24/7 без выходных Помощь юриста или адвоката зачастую требуются не только в рабочее время, поэтому мы работаем каждый день Заказать консультацию Опыт наших юристов от 10 лет Все наши юристы и адвокаты имеют опыт работы от 10 лет, поэтому мы гарантируем качество наших услуг Заказать консультацию Даем рассрочку на наши услуги Предусматриваем в нашем договоре поэтапную оплату юридических услуг за каждый этап ведения дела Заказать консультацию Доверяйте профессионалам Качество юридических услуг существенно влияет на их результат. Выбор неквалифицированного юриста может привести к сложным юридическим последствиям
не списали долги при банкротстве

Какие долги не списываются при банкротстве и почему: полный разбор для жителей Москвы и Московской области

Какие долги не списываются при банкротстве и почему: полный разбор для жителей Москвы и Московской области Банкротство физического лица — это законный способ избавиться от непосильной кредитной нагрузки, долгов по ЖКХ и микрозаймов. Однако законодательство РФ (ФЗ-127 «О несостоятельности (банкротстве)») четко устанавливает перечень обязательств, которые не подлежат списанию даже после успешного завершения процедуры. Если вы планируете подавать заявление в Арбитражный суд города Москвы или находитесь в ЮВАО либо ЦАО и хотите понять, какие долги останутся с вами, эта статья поможет избежать опасных заблуждений. Почему не все долги списываются? Статья 213.28 ФЗ-127 делит обязательства на две категории: те, что погашаются за счет конкурсной массы или аннулируются, и «несгораемые» долги. Законодатель руководствуется принципом защиты социально значимых интересов. Государство не может допустить, чтобы после банкротства без средств к существованию остались дети (алименты), пострадавшие от причинения вреда (компенсации), или работники (зарплата). Кроме того, существуют долги, неразрывно связанные с личностью должника, а также обязательства, возникшие вследствие недобросовестного поведения. Перечень долгов, которые не списываются (п. 5 и 6 ст. 213.28) Ниже приведен полный список обязательств, сохраняющихся после завершения реализации имущества. Эти нормы одинаково применяются как в Москве, так и в Московской области, включая районы ЮВАО и ЦАО. 1. Алименты на содержание детей и иждивенцев. Задолженность по алиментам не списывается ни при каких обстоятельствах. Это требование защищает интересы несовершеннолетних и нетрудоспособных членов семьи. Даже если сумма долга огромна, она останется за должником. 2. Возмещение вреда, причиненного жизни или здоровью. Если вы были обязаны компенсировать ущерб пострадавшему в ДТП, при производственной травме или ином происшествии, эти выплаты сохраняются. 3. Компенсация морального вреда. Суды не освобождают от выплат по искам о возмещении нравственных страданий, если они были взысканы вступившим в силу решением суда. 4. Текущие платежи. К ним относятся обязательства, возникшие после возбуждения дела о банкротстве: коммунальные услуги, налоги, аренда, новые кредиты и займы, штрафы. Поскольку эти долги появились уже в ходе процедуры, они не могут быть списаны. 5. Заработная плата и выходные пособия. Если гражданин являлся индивидуальным предпринимателем или руководителем и не выплатил зарплату работникам, эта задолженность остается личной обязанностью. 6. Субсидиарная ответственность. Это отдельная категория для тех, кто был признан контролирующим должника лицом (например, директором или учредителем компании-банкрота). Долги, возникшие в результате привлечения к субсидиарной ответственности, не аннулируются. Также не списываются убытки, причиненные юридическому лицу умышленно или по грубой неосторожности. 7. Требования, не заявленные кредиторами. Если кредитор не знал и не должен был знать о банкротстве, его требование сохраняется. Это касается и тех долгов, которые должник умышленно скрыл. 8. Последствия недействительных сделок. Если в ходе банкротства были оспорены сделки (например, по выводу имущества), обязательства по возврату имущества или денег также не списываются. Комментарий юриста О том, почему важно учитывать эти исключения еще на этапе планирования, говорит адвокат Касьянюк Сергей: «Не списываются, в частности, алименты, текущие платежи, долги по зарплате и пособиям, а также компенсация морального вреда и вреда жизни и здоровью. Сокрытие реального финансового положения, денег или недвижимости может стать препятствием для освобождения гражданина от долгов». Пример из практики: когда суд отказывает в списании В практике Арбитражного суда города Москвы встречаются дела, когда должник пытался списать алиментную задолженность. Однако суды неизменно указывают, что требования по алиментам в силу п. 5 ст. 213.28 ФЗ-127 не подлежат освобождению. Более того, если финансовый управляющий выявит факты сокрытия имущества или недостоверных сведений, суд может полностью отказать в освобождении от всех долгов, признав должника недобросовестным. Что это значит для жителей Москвы и Московской области? Если вы проживаете в ЮВАО или ЦАО и рассматриваете банкротство, важно заранее провести аудит ваших обязательств. Специалисты по банкротству в Москве помогут определить, какая часть долгов действительно подлежит списанию, а какая останется. Это позволит избежать ситуации, когда после завершения процедуры выяснится, что основная часть задолженности сохранилась. Запишитесь на бесплатный разбор вашей ситуации. Мы оценим структуру ваших долгов, объясним, какие из них попадают под исключения, и предложим оптимальную стратегию. Работаем с клиентами из Москвы, Московской области, включая ЮВАО и ЦАО, а также по всей России. Не откладывайте решение финансовых проблем на потом — получите профессиональную консультацию уже сегодня.     Оставьте заявку на обратный звонок и мы свяжемся с вами в течение 15 минут Ваше имя Ваш телефон На связи 24/7 без выходных Помощь юриста или адвоката зачастую требуются не только в рабочее время, поэтому мы работаем каждый день Заказать консультацию Опыт наших юристов от 10 лет Все наши юристы и адвокаты имеют опыт работы от 10 лет, поэтому мы гарантируем качество наших услуг Заказать консультацию Даем рассрочку на наши услуги Предусматриваем в нашем договоре поэтапную оплату юридических услуг за каждый этап ведения дела Заказать консультацию Доверяйте профессионалам Качество юридических услуг существенно влияет на их результат. Выбор неквалифицированного юриста может привести к сложным юридическим последствиям
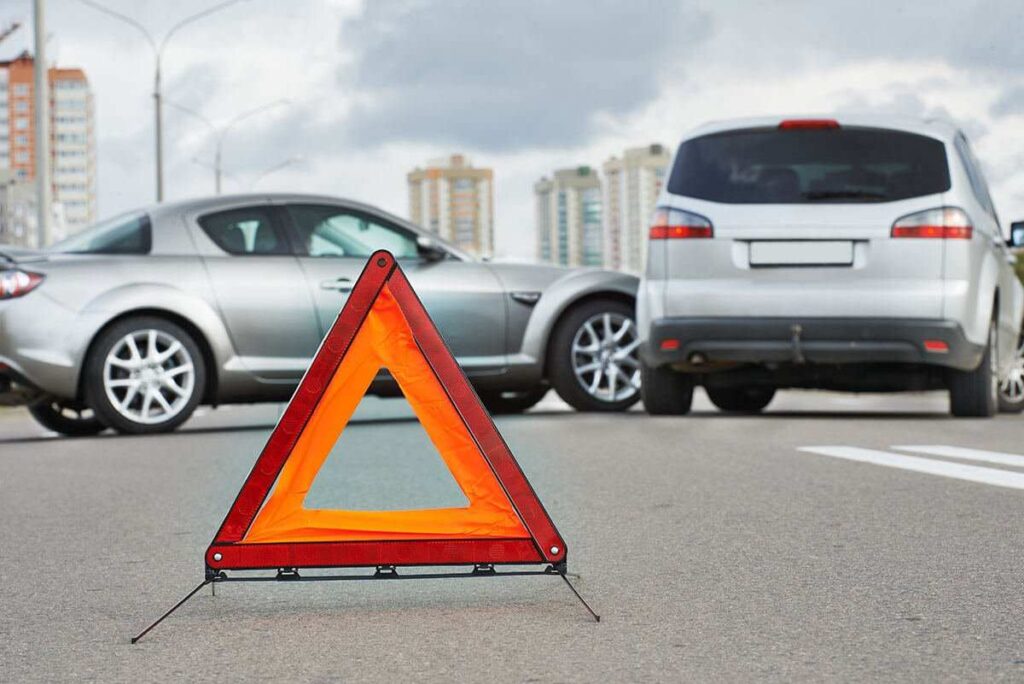
ДТП: пошаговый алгоритм действий на месте и после аварии

5 ошибок при общении со страховой после ДТП: комментарии юриста для Москвы и Московской области

5 ошибок при общении со страховой после ДТП: комментарии юриста После ДТП даже опытные водители теряются: стресс, спешка и желание быстрее получить выплату часто приводят к ошибкам, которые снижают сумму возмещения или приводят к отказу. В Москве и Московской области, где плотность движения и количество аварий традиционно высоки, цена такой ошибки особенно велика. Ниже — пять самых распространённых промахов при общении со страховой компанией, которые юристы по ДТП видят каждый день. Материал актуален для жителей Москвы, Подмосковья, включая Красногорск, Ленинский район и другие муниципалитеты. Ошибка 1. Ремонт автомобиля до осмотра страховой Самая дорогая ошибка — отремонтировать машину до того, как её осмотрел страховщик. Если после ремонта невозможно достоверно установить характер повреждений и размер ущерба, страховая может отказать в выплате полностью или частично. В Москве и области, где много сервисов и соблазн «быстро починить» велик, это встречается особенно часто. Комментарий юриста компании ЮЛекс: «Пока автомобиль не осмотрен и не составлен акт, любые ремонтные воздействия — риск. Даже если вы уверены в повреждениях, сначала фиксация, потом ремонт. В противном случае спорить со страховой будет крайне сложно». Ошибка 2. Подписание документов без проверки Второй по распространённости промах — подписать акт осмотра или соглашение, не вчитавшись в список повреждений. Если в документе отсутствует, например, разбитая фара или скрытое повреждение, впоследствии доказать их связь с ДТП будет сложнее. В Московском регионе, где страховые часто работают с большим потоком заявлений, невнимательность обходится дорого. «Каждый пункт акта — это ваша позиция. Не стесняйтесь требовать внесения всех повреждений, которые вы видите. Лучше потратить лишние 20 минут на осмотр, чем потом месяцами доказывать очевидное». Ошибка 3. Эмоциональное общение и устные договорённости Попытка «договориться на месте» с другим участником или решить вопрос по телефону со страховой — путь к дополнительным расходам. Устные разговоры почти никогда не помогают, а иногда только запутывают ситуацию. В Москве и Подмосковье, где ДТП часто оформляются по европротоколу, эмоциональные решения особенно опасны. «На каждый довод страховой нужна бумага или аудиозапись. Эмоции — плохой советчик. Если вам что-то обещают по телефону, просите письменное подтверждение. В споре выигрывает тот, у кого больше документов». Ошибка 4. Отказ от независимой экспертизы и доверие к калькуляции страховой Страховая считает выплату по Единой методике с учётом износа, и часто сумма оказывается ниже реальной стоимости ремонта. Если вы получили калькуляцию и не проверили её, есть риск недополучить значительную часть возмещения. В 2026 году ситуация усугубляется тем, что с 11 июля 2026 года действует новая редакция Единой методики: краску считают без скидки, а клипсы и крепёж — полностью, но справочники РСА обновляются с задержкой. «Независимая экспертиза — это не дополнительная ненужная проверка, а инструмент контроля. Если калькуляция страховой вызывает сомнения, проведите альтернативный расчёт. Разница может достигать десятков и сотен тысяч рублей, особенно в Москве, где стоимость нормо-часа выше». Ошибка 5. Игнорирование требований страховой и пропуск сроков После подачи заявления потерпевший обязан предоставить автомобиль на осмотр и экспертизу. Игнорирование этого требования значительно осложняет позицию при дальнейших разбирательствах. Также важно помнить: страховая рассматривает заявление в течение 20 календарных дней (кроме нерабочих праздничных), и если вы пропустили срок обжалования или не подали претензию вовремя, восстановить права будет сложнее. «Сроки — это не формальность. В Московской области суды и финансовый уполномоченный часто отказывают, если заявитель пропустил установленные законом этапы. Ведите календарь: день подачи заявления, день осмотра, день получения ответа». Что изменилось в 2026 году: актуальные нюансы для Москвы и области С 1 августа 2026 года в правила ОСАГО внесены изменения: уточнён порядок возврата части страховой премии при отказе от договора до начала его действия, а также скорректированы отдельные положения о европротоколе. Кроме того, продолжает обсуждаться повышение лимита выплат за вред жизни и здоровью с 500 тыс. до 2 млн рублей, а лимит по имуществу уже составляет 400 тыс. рублей. Для жителей Москвы и Подмосковья это означает, что при серьёзных авариях разницу сверх лимита всё чаще приходится взыскивать с виновника — и здесь особенно важна грамотная правовая позиция. Запишитесь на бесплатную консультацию Если вы попали в ДТП в Москве, Московской области или в другом регионе и не уверены, что правильно общаетесь со страховой, — не рискуйте. Запишитесь на бесплатную консультацию к нашему автоюристу. Мы разберём вашу ситуацию, проверим документы и подскажем, как избежать ошибок, которые могут стоить вам выплаты. Работаем по всей Москве и Подмосковью, включая Красногорск, Мытищи и другие города области.    Оставьте заявку на обратный звонок и мы свяжемся с вами в течение 15 минут Ваше имя Ваш телефон На связи 24/7 без выходных Помощь юриста или адвоката зачастую требуются не только в рабочее время, поэтому мы работаем каждый день Заказать консультацию Опыт наших юристов от 10 лет Все наши юристы и адвокаты имеют опыт работы от 10 лет, поэтому мы гарантируем качество наших услуг Заказать консультацию Даем рассрочку на наши услуги Предусматриваем в нашем договоре поэтапную оплату юридических услуг за каждый этап ведения дела Заказать консультацию Доверяйте профессионалам Качество юридических услуг существенно влияет на их результат. Выбор неквалифицированного юриста может привести к сложным юридическим последствиям
Юрист по ДТП что делать после аварии

ДТП: пошаговый алгоритм действий на месте и после аварии в 2026 году

ДТП: пошаговый алгоритм действий на месте и после аварии в 2026 году Дорожно-транспортное происшествие всегда становится стрессом, даже для опытных водителей. Паника и незнание юридических тонкостей часто приводят к ошибкам, которые впоследствии стоят денег, времени и нервов. Чтобы защитить свои права и получить максимальную страховую выплату, важно действовать чётко и последовательно. В этой статье юристы ylex.ru разбирают актуальный алгоритм действий при ДТП в 2026 — 2027 году, учитывая последние изменения в законодательстве об ОСАГО и правилах оформления европротокола. Шаг 1. Действия на месте ДТП: безопасность и фиксация Первое, что необходимо сделать сразу после столкновения — обеспечить безопасность. Включите аварийную сигнализацию и выставьте знак аварийной остановки. В населённых пунктах он устанавливается на расстоянии не менее 15 метров от транспортного средства, за городом — не менее 30 метров. Если в результате аварии есть пострадавшие, немедленно вызовите скорую помощь и сотрудников Госавтоинспекции. Оказание первой помощи является приоритетной задачей. Если же в ДТП участвуют только автомобили, и пострадавших нет, можно приступать к фиксации обстоятельств. Ключевые правила фотофиксации в 2026 году:Согласно разъяснениям экспертов, правильная съёмка напрямую влияет на размер компенсации. Снимать необходимо от общего к частному: сначала общий план положения автомобилей относительно друг друга и дорожной инфраструктуры (столбов, светофоров, разметки), затем средний план повреждённых зон, и только потом — крупные планы повреждений и государственных номеров. Комментарий юриста ylex.ru: «С 2025 года лимит выплаты по европротоколу вырос до 400 000 рублей, но получить эту сумму можно только при безупречно оформленных документах и отсутствии разногласий. Если вы просто сфотографируете машины на «галёрку», страховая может отказать в повышенной выплате. Используйте официальные приложения («Госуслуги Авто», «Помощник ОСАГО»), которые привязывают фото к геолокации и передают данные в информационную систему». Шаг 2. Оформление европротокола: когда можно не вызывать ГИБДД В 2026 году оформление ДТП без участия сотрудников полиции (европротокол) регулируется Положением Банка России № 837-П. Воспользоваться упрощённой процедурой можно при одновременном соблюдении следующих условий: Вред причинён только транспортным средствам. В столкновении участвуют два автомобиля (с прицепами или без). Гражданская ответственность обоих водителей застрахована по ОСАГО. Обстоятельства происшествия и перечень видимых повреждений не вызывают разногласий. Если хотя бы одно из условий не выполняется (например, есть разногласия по поводу вины или повреждений), вы обязаны вызвать сотрудников ГИБДД для оформления документов. Важно о лимитах выплат: При оформлении европротокола без разногласий и с фотофиксацией через специальное приложение максимальная выплата составляет 400 000 рублей. Если же разногласия есть, но данные зафиксированы, лимит снижается до 200 000 рублей. При отсутствии фотофиксации и наличии разногласий выплата не превысит 100 000 рублей. Шаг 3. Что делать после ДТП: сроки и документы После того как вы покинули место происшествия, начинается не менее важный этап — взаимодействие со страховой компанией. В течение пяти рабочих дней со дня ДТП вы обязаны направить страховщику заполненное извещение о происшествии. Потерпевший прикладывает к извещению заявление о прямом возмещении убытков. Типичные ошибки, которых следует избегать: Признание вины на месте. Никогда не подписывайте документы, в которых указано, что вы признаёте вину, если не уверены в этом на 100%. Как отмечают адвокаты, «признать свою вину никогда не поздно», а вот исправить последствия поспешной подписи бывает крайне сложно. Устные договорённости. Договориться «на словах» о возмещении ущерба — значит практически гарантировать себе проблемы. Если ДТП не оформлено, взыскать ущерб в полном объёме будет невозможно. Передача видео инспекторам без консультации. Автоюристы рекомендуют не передавать запись с видеорегистратора сотрудникам ГИБДД до консультации со специалистом, так как она может быть использована против вас. Комментарий юриста ylex.ru Касьянюка Сергея Николаевича: «Если вы не уверены в своей вине или в правильности оформления схемы ДТП, лучше сразу заручиться поддержкой автоюриста. Инспекторы часто составляют схему с ошибками в измерениях, которые потом влияют на исход разбирательства. Контролируйте каждый пункт и не стесняйтесь вносить замечания». Заключение Правильный алгоритм действий при ДТП в 2026 году — это не просто формальность, а реальный инструмент защиты ваших финансов и прав. Чёткая фиксация, грамотное оформление европротокола и своевременное обращение к страховщику помогут избежать отказов в выплате. Однако если ситуация сложная (есть пострадавшие, разногласия или значительный ущерб), без профессиональной поддержки не обойтись. Не уверены, как поступить в вашей ситуации? Не хотите рисковать выплатой? Запишитесь на бесплатную консультацию к юристам ylex.ru. Мы разберём ваше ДТП, проверим документы и подскажем, как получить максимальную компенсацию. Оставьте заявку на сайте прямо сейчас — профессиональная помощь доступна каждому. Оставьте заявку на обратный звонок и мы свяжемся с вами в течение 15 минут Ваше имя Ваш телефон На связи 24/7 без выходных Помощь юриста или адвоката зачастую требуются не только в рабочее время, поэтому мы работаем каждый день Заказать консультацию Опыт наших юристов от 10 лет Все наши юристы и адвокаты имеют опыт работы от 10 лет, поэтому мы гарантируем качество наших услуг Заказать консультацию Даем рассрочку на наши услуги Предусматриваем в нашем договоре поэтапную оплату юридических услуг за каждый этап ведения дела Заказать консультацию Доверяйте профессионалам Качество юридических услуг существенно влияет на их результат. Выбор неквалифицированного юриста может привести к сложным юридическим последствиям
Признаки банкротства. Адвокат по банкротству

Банкротство: 5 признаков, что тянуть уже опасно

Банкротство: 5 признаков, что тянуть уже опасно «Ещё побарахтаюсь» — так себе стратегия, когда долги растут быстрее доходов. В практике адвоката по банкротству в Москве я вижу одно и то же: люди приходят за процедурой, когда вариантов почти не осталось. А ведь своевременный старт — это шанс сохранить имущество и контроль над ситуацией. Особенно часто это касается клиентов из ЦАО: здесь выше финансовые нагрузки, больше кредитов и дороже цена промедления. Если вы ищете услуги юриста на Третьяковской или профессиональное банкротство в ЦАО, важно понимать: банкротство — не «страшное слово», а законный инструмент. Вот 5 маркеров, при которых ждать реально опасно. 1. Вы перестали платить и «надеетесь» Долг от 500 000 ₽ и просрочка более 3 месяцев — уже формальный повод идти в суд. А если вы просто прекратили расчёты с кредиторами, закон считает вас неплатёжеспособным. Пока вы ждёте, пени и штрафы продолжают расти. 2. Приставы закрыли производство: имущества нет Это прямое доказательство, что взыскать с вас нечего. Дальше бездействовать — значит подтверждать: ситуация не временная, а устойчивая. Чем раньше начать процедуру, тем меньше риск хаотичных арестов и продаж. 3. Долги больше, чем всё ваше имущество Когда задолженность превышает стоимость активов, банкротство — честный выход. Иначе кредиторы начнут точечно снимать аресты и продавать имущество по низкой цене. В процедуре банкротства реализация идёт под контролем финансового управляющего и суда. 4. Вы начали «прятать» активы Переписать машину на брата, оформить фиктивный займ, подарить долю — опасно. Суд увидит признаки недобросовестности, сделки оспорит, а от долгов может не освободить. Чем раньше вы приходите к адвокату до таких «решений», тем больше шансов сохранить контроль. 5. Вы пропустили срок, когда обязаны были подать заявление Для граждан — 30 рабочих дней с момента, когда стало ясно: расплатиться со всеми не выйдет. Для директоров цена выше — за несвоевременную подачу привлекают к субсидиарной ответственности. В одном деле с директора взыскали 2,1 млн ₽ именно за это. Что делать? Не ждать «идеального момента». В Москве сопровождение банкротства физлица «под ключ» начинается от 150 000 ₽, а первичная консультация у адвоката часто бесплатна. Сложные дела с ипотекой и активами — дороже, но и риск потерять всё без профессиональной защиты выше. Получите бесплатный разбор вашей ситуации Если вы узнали себя хотя бы в одном пункте — напишите мне в личные сообщения или оставьте заявку на сайте ylex.ru. Укажите сумму долга, просрочку и имущество. Я как адвокат по банкротству в Москве (ЦАО, Третьяковская) оценю риски и скажу прямо: ещё можно бороться или пора запускать процедуру. Услуги юриста на Третьяковской и сопровождение банкротства в ЦАО — это не «списать всё и остаться ни с чем», а грамотный алгоритм и сохранение того, что действительно важно. Статья носит информационный характер и не заменяет индивидуальную юридическую консультацию. Актуальность норм проверена по состоянию на октябрь 2026 года. Оставьте заявку на обратный звонок и мы свяжемся с вами в течение 15 минут Ваше имя Ваш телефон На связи 24/7 без выходных Помощь юриста или адвоката зачастую требуются не только в рабочее время, поэтому мы работаем каждый день Заказать консультацию Опыт наших юристов от 10 лет Все наши юристы и адвокаты имеют опыт работы от 10 лет, поэтому мы гарантируем качество наших услуг Заказать консультацию Даем рассрочку на наши услуги Предусматриваем в нашем договоре поэтапную оплату юридических услуг за каждый этап ведения дела Заказать консультацию Доверяйте профессионалам Качество юридических услуг существенно влияет на их результат. Выбор неквалифицированного юриста может привести к сложным юридическим последствиям
Банкротство отказ 2027 юлекс (1)

Банкротство физлиц в 2027 году: почему суды всё чаще отказывают и как не потерять право на списание

Банкротство физлиц в 2027 году: почему суды всё чаще отказывают и как не потерять право на списание В 2026 году банкротство физических лиц перестало быть «формальной процедурой». По данным Федресурса, за первое полугодие суды признали банкротами 277,5 тыс. граждан — на 6,8% больше, чем годом ранее, однако количество отказов в освобождении от долгов выросло в 2,9 раза, а их доля поднялась с 1,1% до 2,4% завершённых дел. Только в первом квартале 2026 года было вынесено 2 218 отрицательных решений — в 2,6 раза больше, чем за аналогичный период 2025-го. Причина не в «ужесточении закона», а в ужесточении судебного подхода к добросовестности должника: суды всё внимательнее проверяют сделки, доходы, поведение в процедуре и готовность сотрудничать с финансовым управляющим. Сроки и этапы: где процедура даёт сбой Стандартный путь судебного банкротства выглядит так: Подача заявления в арбитражный суд по месту жительства (долг от 500 000 ₽). Проверка обоснованности — суд изучает документы, сделки за 3 года, имущество и доходы. Введение процедуры — чаще всего реализации имущества, реже — реструктуризации долгов. Инвентаризация, оценка, торги (при наличии имущества). Расчёты с кредиторами и завершение дела — с решением об освобождении от долгов или отказом. Средний срок реализации имущества — 6 месяцев, но на практике процедура часто продлевается до 10–12 месяцев из-за торгов, споров с кредиторами и оспаривания сделок. Подготовка документов и проверка обоснованности могут занять ещё от 15 дней до 3 месяцев. В 2026 году добавился цифровой фильтр: заявление подаётся через Единый реестр, а автоматизированная система проверяет доходы и активы за последние три года, что увеличивает срок подготовки до двух недель, но отсекает часть фиктивных банкротств. Для должников с банкротством с долгами более 500 тысяч в  Москве это означает более тщательную подготовку документов. Отдельного внимания требует банкротство с залоговым имуществом в Москве: залоговые активы проверяются особенно строго, а единственное жильё стоимостью до 2,5 млн ₽ не в залоге продаже не подлежит. «Суды перестали прощать формальный подход. Если должник не раскрыл сделки, не объяснил расходы и не подтвердил, что банкротство стало крайней мерой, — списания не будет. Это устойчивая практика 2026 года, а не единичные случаи», — комментирует юрист практики банкротства ЮЛЕКС Касьянюк Сергей. Что именно проверяют суды: позиции Верховного Суда В Тематическом обзоре № 5/2026 Верховный Суд закрепил: освобождение от долгов допускается только в отношении добросовестного должника. Сокрытие имущества или источников финансирования расходов — самостоятельное основание для отказа. Среди типичных причин: сокрытие счетов и доходов, подозрительные сделки за три года до подачи, недостоверные сведения в заявлении, отказ от сотрудничества с управляющим, отсутствие доказательств «крайней меры». Если суд отказал в списании долгов, повторная подача самим должником возможна только через 5 лет — это правило ст. 213.30 Закона № 127-ФЗ. Если же дело в этот период инициируют кредиторы, долги не спишут. Поэтому вопрос «отказ в банкротстве что делать» лучше решать до первого заседания, а не после решения. Среди типичных оснований для отказа: Сокрытие имущества, счетов или доходов — как до, так и во время процедуры. Подозрительные сделки за 3 года до подачи — продажа, дарение, вывод активов родственникам. Управляющий проверяет сделки, и кредиторы активно их оспаривают. Недостоверные сведения в заявлении — неполный список кредиторов, заниженные суммы, отсутствие данных о доходах. Отказ от сотрудничества с управляющим — игнорирование запросов, неявка в суд, непредоставление документов. Отсутствие доказательств «крайней меры» — если должник не пытался урегулировать ситуацию с кредиторами. «Ошибка в заявлении или скрытая сделка — это не “погрешность”. Для суда это маркер недобросовестности, который закрывает дорогу к списанию на годы. Поэтому аудит сделок и документов должен идти до подачи, а не после первого отказа»**, — подчёркивает юрист ЮЛЕКС. Цена ошибки: не только отказ, но и 5 лет без повторной процедуры Последствия отказа не ограничиваются одним решением. В законе «О несостоятельности (банкротстве)» действует правило «однократного банкротства»: повторная процедура возможна только через 5 лет. Это означает, что неправильно подготовленное дело может надолго лишить должника легального механизма финансовой реабилитации. Кроме того, суды всё чаще утверждают план реструктуризации вместо введения реализации имущества — количество таких планов в первом полугодии 2026 года выросло в 2,4 раза, до 2 790. Это не «банкротство» в привычном смысле, а рассрочка по строгому графику — и должник должен быть готов к такому сценарию. Как избежать отказа и сколько стоит подготовка Как избежать отказа в банкротстве? Ответ — аудит сделок за три года, проверка доходов и документов, корректный список кредиторов и сопровождение банкротства юристом. Для жителей столицы и области это особенно актуально: банкротство физлиц в Московской области и списание долгов в Москве всё чаще сопровождаются спорами с банками и управляющими. Стоимость банкротства физических лиц Москве зависит от наличия имущества, залогов и сделок; цена банкротства физлица под ключ формируется после аудита. Отдельно востребованы банкротство ИП в Москве и банкротство под ключ в Москве и области — здесь важно учитывать предпринимательские сделки и обязательства. Практика ЮЛЕКС: когда отказ удаётся переломить В практике юристов ЮЛЕКС был случай, когда клиент с задолженностью около 2,3 млн ₽ получил отказ в суде первой инстанции из-за продажи автомобиля за 11 месяцев до подачи заявления. Юристы провели аудит сделки и доказали, что вырученные средства пошли на погашение текущих кредитных обязательств и жизненно необходимые расходы, а не на сокрытие актива. В апелляции решение было отменено, процедуру завершили списанием долга. Этот кейс показывает: исход дела решает не «удача», а качество подготовки и сопровождения на каждом этапе — от проверки сделок до работы с возражениями кредиторов. Что делать до подачи заявления Не стоит ждать отрицательного решения. Аудит сделок за 3 года, проверка доходов и документов до подачи — это не дополнительная опция, а необходимость. Юристы компании ЮЛЕКС сопровождают банкротство физических лиц в Москве и Московской области: проверяют историю сделок, готовят заявление с опорой на актуальную практику ВС РФ, представляют интересы в суде и работают с возражениями кредиторов. Не рискуйте повторной подачей через 5 лет — получите консультацию до первого заседания. Запишитесь на консультацию юриста по банкротству в ЮЛЕКС — разберём вашу ситуацию и скажем, как пройти процедуру без отказа. Оставьте заявку на обратный звонок и мы свяжемся с вами в течение 15 минут Ваше имя Ваш телефон На связи 24/7 без выходных Помощь юриста или адвоката зачастую требуются не только в рабочее время, поэтому мы работаем каждый день Заказать консультацию Опыт наших юристов от 10

Раздел имущества в Москве юрист

Раздел имущества супругов: при разводе и без него — полное руководство юриста в Москве и ЦАО

  Раздел совместно нажитого имущества — один из самых сложных и эмоционально напряжённых этапов в жизни супругов. По данным судебной статистики, именно имущественные споры становятся причиной затяжных конфликтов, которые могут длиться годами. В этой статье разберём все нюансы, подводные камни, варианты действий и сроки — с опорой на действующее законодательство и свежую судебную практику 2025–2026 годов. Что считается совместно нажитым имуществом? Согласно ст. 34 Семейного кодекса РФ, имущество, нажитое супругами в период брака, является их совместной собственностью. Законный режим имущества супругов — режим их совместной собственности. Это означает, что неважно, на кого из супругов оформлено имущество и кто вносил деньги, — по общему правилу всё приобретённое в браке делится пополам. К совместно нажитому имуществу относятся: Недвижимость — квартиры, дома, земельные участки, гаражи, доли в строительстве Движимое имущество — автомобили, техника, мебель, предметы роскоши Финансовые активы — банковские вклады, ценные бумаги, доли в бизнесе Общие долги — кредиты, ипотека, займы, взятые в интересах семьи При разделе имущества учитываются также общие долги супругов (п. 3 ст. 39 СК РФ) и право требования по обязательствам, возникшим в интересах семьи. Что НЕ делится? Не является общим совместным имущество, приобретённое хотя и во время брака, но на личные средства одного из супругов. К личному имуществу относятся: Имущество, принадлежавшее каждому из супругов до вступления в брак Имущество, полученное в дар, в порядке наследования или по иным безвозмездным сделкам Вещи индивидуального пользования (одежда, обувь, средства гигиены), за исключением предметов роскоши Исключительное право на результат интеллектуальной деятельности, созданный одним из супругов Однако суд может признать личное имущество совместным, если будет установлено, что в него были вложены значительные средства второго супруга или совместные средства, существенно увеличившие его стоимость (ст. 37 СК РФ). Раздел имущества без развода: варианты и алгоритм Многие ошибочно полагают, что разделить имущество можно только при расторжении брака. Это не так. Согласно ст. 38 СК РФ, раздел общего имущества супругов может быть произведён как в период брака, так и после его расторжения по требованию любого из супругов. Более того, на раздел общего имущества супругов, который может быть произведён в период брака, исковая давность не распространяется. Вариант 1: Брачный договор Брачный договор — это соглашение, которое супруги могут заключить как до регистрации брака, так и в любой момент в период брака. В соответствии со ст. 42 СК РФ, супруги вправе определить в брачном договоре имущество, которое будет передано каждому из супругов в случае расторжения брака, а также включить любые иные положения, касающиеся имущественных отношений. Подводный камень: брачный договор не может регулировать личные неимущественные отношения, права и обязанности супругов в отношении детей, а также содержать условия, ставящие одного из супругов в крайне неблагоприятное положение. Вариант 2: Соглашение о разделе имущества Соглашение о разделе общего имущества, нажитого супругами в период брака, должно быть нотариально удостоверено. Это обязательное требование закона, несоблюдение которого влечёт недействительность соглашения. Алгоритм действий: Определите состав имущества — составьте полный перечень всего совместно нажитого имущества с указанием стоимости Оцените имущество — для недвижимости потребуется отчёт об оценке, для бизнеса — оценка доли Согласуйте условия раздела — определите, какое имущество перейдёт каждому из супругов Обратитесь к нотариусу — нотариус проверит законность условий и удостоверит соглашение Зарегистрируйте права — если имущество подлежит государственной регистрации, подайте документы в Росреестр Сроки: нотариальное удостоверение занимает 1–3 дня, регистрация прав в Росреестре — от 3 до 9 рабочих дней. Вариант 3: Судебный раздел в период брака Если супруги не могут договориться, раздел имущества может быть произведён в судебном порядке даже без расторжения брака. Исковая давность на такие требования не распространяется. Раздел имущества при разводе: особенности и сроки Судебный порядок При расторжении брака раздел имущества может быть произведён одновременно с разводом или в отдельном производстве. Суд определяет состав имущества, подлежащего разделу, и производит его раздел. Ключевые правила: Доли супругов признаются равными (п. 1 ст. 39 СК РФ) Суд может отступить от равенства долей в интересах несовершеннолетних детей или в случае, если один из супругов расходовал общее имущество в ущерб интересам семьи Неделимые вещи передаются одному из супругов с выплатой компенсации другому Общие долги распределяются пропорционально присуждённым долям Исковая давность: три года — но не с момента развода К требованиям супругов о разделе общего имущества супругов, брак которых расторгнут, применяется трёхлетний срок исковой давности (п. 7 ст. 38 СК РФ). Однако Верховный Суд РФ разъяснил, что течение трёхлетнего срока исковой давности необходимо исчислять не со времени прекращения брака, а с того дня, когда один из супругов узнал или должен был узнать о нарушении своего права. Пример из практики: если бывший супруг продал совместную квартиру через два года после развода без согласия второго супруга, срок давности начинает течь с момента, когда второй супруг узнал об этой продаже, а не с даты расторжения брака.   Подводные камни, о которых важно знать 1. Сокрытие имущества Нередко один из супругов пытается скрыть активы — переоформить недвижимость на родственников, вывести деньги со счетов, продать автомобиль. В таком случае необходимо заявить в суде ходатайство об истребовании доказательств и обеспечении иска. Суд вправе признать сделки недействительными, если они совершены без согласия второго супруга. 2. Имущество, оформленное на третьих лиц Если имущество приобретено в браке, но оформлено на родителей или других родственников одного из супругов, доказать его совместный характер сложно, но возможно — через подтверждение источника средств (выписки по счетам, договоры). 3. Кредитные обязательства Общие долги распределяются пропорционально долям. Однако если кредит взят одним супругом на личные нужды и второй супруг не знал о нём, суд может признать долг личным. 4. Бизнес и корпоративные права Раздел бизнеса — наиболее сложная категория споров. Доля в уставном капитале, приобретённая в браке, является совместной собственностью. Однако раздел самой компании может быть невозможен без нарушения прав других участников — в таких случаях суд присуждает компенсацию. 5. Драгоценности и предметы роскоши В отличие от вещей индивидуального пользования, драгоценности и предметы роскоши подлежат разделу, даже если они находились в личном пользовании одного из супругов. Раздел имущества в Москве и ЦАО: специфика Судебные споры о разделе имущества в Центральном административном округе Москвы рассматриваются Мещанским районным судом г. Москвы — именно он чаще всего рассматривает дела по этому округу. Это один из самых загруженных судов столицы, поэтому грамотная подготовка иска и доказательной базы критически важны. Особенности ЦАО: Высокая стоимость недвижимости —

субсидиарная ответственность при банкротстве

Субсидиарная ответственность при банкротстве в 2026 году

Субсидиарная ответственность при банкротстве в 2026 году: основания, последствия, сроки и защита Субсидиарная ответственность контролирующих должника лиц (КДЛ) — один из самых острых рисков для руководителей, учредителей и бенефициаров бизнеса в России. Ещё несколько лет назад «субсидиарка» воспринималась как редкая правовая экзотика, однако сегодня это реальный механизм обращения взыскания на личное имущество директора, собственника и даже тех, кто формально не занимал руководящих должностей, но фактически определял решения компании. В 2025–2026 годах институт субсидиарной ответственности претерпел существенные изменения. Пленум Верховного Суда РФ принял Постановление № 42 от 23 декабря 2025 года, внесшее важные коррективы в практику привлечения КДЛ к ответственности. В 2026 году суды продолжают активно применять новые подходы, а Верховный Суд формирует единообразную практику по ключевым вопросам — от исчисления сроков исковой давности до определения круга контролирующих лиц. В этой статье мы подробно разберём: кто может быть привлечён к субсидиарной ответственности, по каким основаниям, какие последствия это влечёт, каковы сроки, как минимизировать риски и что делать, если вы уже оказались под угрозой взыскания. 1. Кто такие контролирующие должника лица (КДЛ)? Контролирующее должника лицо — это не только генеральный директор. Статья 61.10 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)» относит к этой категории учредителей, бенефициарных владельцев, финансовых директоров и любых лиц, фактически определявших решения компании в течение трёх лет до подачи заявления о банкротстве. В 2026 году ключевой тренд — привлечение к ответственности вне зависимости от формального статуса. Суды всё чаще смотрят не на должность, а на реальный контроль, влияние и выгоду. К субсидиарной ответственности могут быть привлечены: учредители, не являющиеся директорами; родственники учредителей и руководителей; главные бухгалтеры — за финансовые решения; аффилированные контрагенты; юристы и адвокаты, участвовавшие в схемах; руководители юрлиц-участников по цепочке контроля; иные лица, включая выгодоприобретателей и топ-менеджеров групп компаний. Важно понимать: «номинальный» директор не является защитой — суды выходят на реального выгодоприобретателя, привлекая его наравне с формальным руководителем. Более того, если лицо не являлось КДЛ, но совместно с контролирующим лицом участвовало в причинении вреда, оно всё равно может отвечать по общим правилам о возмещении убытков. 2. Основания для привлечения к субсидиарной ответственности Закон предусматривает три самостоятельных основания для привлечения к субсидиарной ответственности. 2.1. Невозможность полного погашения требований кредиторов (ст. 61.11 Закона о банкротстве) Это наиболее распространённое основание. Если полное погашение требований кредиторов невозможно вследствие действий и (или) бездействия контролирующего должника лица, такое лицо несёт субсидиарную ответственность по обязательствам должника. Под действиями (бездействием), приведшими к невозможности погашения требований кредиторов, понимаются такие действия, которые явились необходимой причиной банкротства должника, — те, без которых объективное банкротство не наступило бы. К таким действиям относятся: вывод активов; убыточные сделки с аффилированными лицами; намеренное занижение стоимости имущества; иные недобросовестные или неразумные действия. Необходимым элементом возложения на контролирующее лицо субсидиарной ответственности является наличие у подконтрольного общества признаков объективного банкротства. 2.2. Несвоевременная подача заявления о банкротстве (ст. 61.12 Закона о банкротстве) Руководитель обязан подать заявление о банкротстве в суд при наступлении признаков неплатёжеспособности. Задержка даже на месяц превращается в самостоятельное основание для взыскания. Ответственность наступает за долги, возникшие после момента, когда руководитель должен был обратиться с заявлением о банкротстве. 2.3. Непередача документов бухгалтерского учёта (ст. 61.11 Закона о банкротстве) Если документы бухгалтерского учёта и (или) отчётности к моменту введения процедуры банкротства отсутствуют, не содержат обязательной информации или искажены, в результате чего существенно затруднено проведение процедур банкротства, — это является основанием для привлечения КДЛ к субсидиарной ответственности. По этому основанию вина КДЛ предполагается автоматически: именно директор доказывает свою невиновность, а не кредиторы — его вину. Отказ руководителя передать документы → определение об истребовании → прямое основание для привлечения к ответственности (факт воспрепятствования доказан). Важное уточнение 2026 года В 2026 году Верховный Суд подтвердил принципиальную позицию: предпринимательский риск сам по себе субсидиарной ответственности не влечёт. Банкротство вследствие санкций, кризиса отрасли или валютных колебаний не является основанием для взыскания с директора лично. Ответственность наступает только когда доказана недобросовестность или неразумность конкретных управленческих решений. Ещё одно ключевое изменение 2026 года: бремя доказывания отсутствия вины перешло на самих КДЛ. Это существенно упростило кредиторам и управляющим задачу по привлечению к ответственности. 3. Последствия привлечения к субсидиарной ответственности Последствия для КДЛ крайне серьёзны и носят как имущественный, так и репутационный характер. 3.1. Взыскание личных активов При удовлетворении заявления о привлечении к субсидиарной ответственности суд взыскивает с КДЛ денежные средства в размере непогашенных требований кредиторов. Взыскание обращается на личное имущество директора, учредителя или бенефициара — квартиры, автомобили, денежные средства на счетах, доли в других компаниях. Размер ответственности может быть колоссальным. Например, в одном из дел 2026 года Шатунова М.А. была привлечена к субсидиарной ответственности в размере 80 643 848 рублей, а при повторном рассмотрении с неё и другого лица солидарно взыскано уже 171 719 734 рубля. 3.2. Долги переходят по наследству Долги по субсидиарной ответственности входят в наследственную массу. Наследники отвечают по ним, но только в пределах стоимости наследственного имущества. 3.3. Долги не списываются при личном банкротстве КДЛ Важнейшее ограничение: в соответствии со статьёй 213.28 Закона о банкротстве долги по субсидиарной ответственности не списываются при личном банкротстве КДЛ. Это означает, что даже если вы пройдёте процедуру банкротства как физическое лицо, обязательства по субсидиарной ответственности сохранятся. 3.4. Уголовно-правовые риски При наличии признаков недобросовестности возможно возбуждение уголовного дела по статьям 195 и 196 УК РФ (неправомерные действия при банкротстве и преднамеренное банкротство). В 2025 году выявлено 95 таких преступлений. 4. Сроки исковой давности Вопрос сроков — один из самых сложных и важных в практике субсидиарной ответственности. Ошибка в расчёте срока может стоить кредитору возможности взыскания, а КДЛ — шанса на защиту. 4.1. Общий срок — три года Пункт 5 статьи 61.14 Закона о банкротстве устанавливает трёхлетний субъективный срок: заявление о привлечении к субсидиарной ответственности подаётся со дня, когда управомоченное лицо узнало или должно было узнать о наличии соответствующих оснований. 4.2. Как исчисляется срок — позиция Верховного Суда 2026 года В 2026 году Верховный Суд сформировал важную позицию по исчислению срока исковой давности. Отсчёт зависит не от знания каждой детали правонарушения, а от осведомлённости о необходимой и достаточной совокупности признаков правонарушения. Для начала субъективного срока заявителю должны быть известны или доступны три элемента: Лицо, которое контролировало должника (формальная должность сама по себе не решает вопрос — учитывается фактическая возможность определять действия компании). Неправомерные действия или бездействие этого лица, причинившие вред кредиторам. Недостаточность активов должника для расчётов со всеми кредиторами (точный размер будущей ответственности на

Юлекс банкротство физических лиц

Банкротство физических лиц в 2026 году: полный гид по процедуре, срокам, стоимости и последствиям

Банкротство физических лиц в 2026 году: полный гид по процедуре, срокам, стоимости и последствиям Банкротство физических лиц в 2026 году — это не просто юридическая процедура, а реальный шанс для тех, кто оказался в долговой яме, начать жизнь с чистого листа. По данным Федресурса, процедуру банкротства официально прошли уже более 2,2 миллиона граждан, и только за первый квартал 2026 года банкротами признаны почти 154 тысячи россиян. При этом 97% дел инициируют сами должники — люди больше не ждут, когда банк подаст в суд, а идут в МФЦ или арбитраж самостоятельно. Однако банкротство — это сложный юридический процесс, который влечет множество нюансов и рисков. В этой статье я, как практикующий юрист, подробно расскажу о порядке, сроках, затратах на банкротство в 2026 году, а также о том, какое имущество можно сохранить и какие последствия вас ждут. Что изменилось в 2026 году? 2026 год принёс несколько значимых правовых изменений: уточнены положения о порядке подачи заявления, скорректированы требования к финансовому управляющему, появились новые правовые позиции Верховного Суда РФ по вопросам добросовестности должника и сохранения единственного жилья. С 1 января 2026 года вступил в силу Федеральный закон № 332-ФЗ, создающий новые требования к рекламе услуг по банкротству. С 9 января уточнены нормы о финансировании процедур банкротства физических лиц. А в марте 2026 года президент подписал закон, который разрешает оставить гражданину-банкроту около 10% выручки от продажи его единственного ипотечного жилья. Кроме того, с 1 мая 2026 года ФНС получила право списывать безнадежные налоговые долги физических лиц без обращения в суд.   Два пути банкротства: судебный и внесудебный Законодательство предусматривает два способа признания гражданина банкротом: 1. Внесудебное банкротство через МФЦ Это бесплатный упрощенный способ списания долгов без обращения в суд. Однако он доступен далеко не всем. Условия внесудебного банкротства: Сумма задолженности — от 25 000 до 1 000 000 рублей; Отсутствие имущества, на которое можно обратить взыскание; Оконченное исполнительное производство (либо его длительность более 7 лет). Важно понимать: около 50% заявлений в МФЦ получают отказ. Если у вас есть автомобиль, даже старый, или другое имущество, во внесудебном банкротстве, скорее всего, откажут. 2. Судебное банкротство в арбитражном суде Это основной путь для большинства должников. Судебное банкротство подходит при: Сумме долга от 500 000 рублей (обязательное основание); Признаках неплатежеспособности при любой сумме долга; Сроке просрочки более 3 месяцев. В судебной процедуре участвует финансовый управляющий, который контролирует все активы должника. Порядок и сроки судебного банкротства Подготовительный этап (30–90 дней) Подготовка к банкротству включает анализ финансового положения, сбор документов и выбор стратегии. На этом этапе важно: Провести полную инвентаризацию долгов — выписать все кредиты, займы, долги по ЖКХ, налоги. Собрать подтверждающие документы — справки об увольнении, снижении зарплаты, больничные листы. Ни в коем случае не брать новые кредиты или микрозаймы для погашения старых — это прямое указание на недобросовестность. Не продавать и не дарить имущество родственникам — сделки за три года до банкротства кредиторы могут оспорить. Обязательный досудебный порядок За 15 дней до подачи заявления в суд необходимо направить копии всем известным кредиторам. Судебная процедура Сроки судебного банкротства зависят от сложности дела. В среднем процедура занимает от 4 до 8 месяцев. В рамках дела применяются следующие процедуры: Реструктуризация долга (план погашения на 3 года); Реализация имущества (продажа активов для расчетов с кредиторами); Мировое соглашение (договоренность с кредиторами). Опытные юристы стараются сразу ходатайствовать о пропуске стадии реструктуризации, чтобы сократить сроки и сэкономить деньги клиента. Затраты на банкротство в 2026 году Стоимость судебного банкротства складывается из двух частей: обязательные платежи и услуги юристов. Обязательные платежи (без учета услуг юристов)    Статья расходов Сумма Государственная пошлина 300 рублей Вознаграждение финансового управляющего 25 000 рублей Публикация в газете «Коммерсантъ» 10 000 – 15 000 рублей Публикации в ЕФРСБ (Федресурс) 4 000 – 6 000 рублей Почтовые расходы 3 000 – 5 000 рублей Итого обязательные расходы: около 45 000 – 55 000 рублей. Услуги юриста Пытаться пройти суд самостоятельно — огромный риск. Финансовые управляющие неохотно берут дела «самостоятельных» должников из-за высокого риска ошибок в документах. В 2026 году средняя стоимость комплексного сопровождения («под ключ») варьируется: В профессиональных компаниях: 225 000 – 250 000 рублей; В Москве и Санкт-Петербурге: от 250 000 рублей; В регионах: от 180 000 рублей. Цена ниже 150 000 рублей — повод усомниться в качестве услуг. Какое имущество можно сохранить? Один из главных страхов должников — потеря всего имущества. Это миф. Закон предусматривает имущество, на которое нельзя обратить взыскание. Что сохраняется при банкротстве Единственное жилье (если оно не находится в ипотеке и нет признаков злоупотребления); Предметы первой необходимости (бытовая техника, мебель, личные вещи); Предметы и инструменты стоимостью до 10 000 рублей, необходимые для профессиональной деятельности; Деньги в размере прожиточного минимума — не только на должника, но и на иждивенцев; Отдельные социальные выплаты. При этом должен сохраняться прожиточный минимум не только на должника, но и на иждивенцев. Важные нюансы Единственное жилье — не абсолютный иммунитет. Конституционный и Верховный суды последовательно сужают границы этого иммунитета, особенно в отношении «роскошного» жилья и заложенного имущества. Если единственное жилье находится в ипотеке, оно может быть реализовано. Однако в марте 2026 года принят закон, разрешающий оставить банкроту около 10% выручки от продажи ипотечного жилья. Автомобиль при определенных условиях также может быть сохранен. Последствия и риски банкротства Положительные последствия Списание задолженности по кредитам, микрозаймам, налогам и услугам ЖКХ; Прекращение начисления штрафов и пеней с момента введения процедуры; Прекращение исполнительных производств и давления коллекторов. Ограничения для банкрота Банкротство влечет временные ограничения: В течение 5 лет при обращении за кредитом нужно сообщать о статусе банкрота; Повторное банкротство возможно только через 5 лет. Главные риски: недобросовестность В 2026 году суды заняли жесткую позицию в отношении недобросовестных должников. Количество отказов в освобождении от долгов в I квартале 2026 года выросло в 2,6 раза год к году — до рекордных 2,2 тысяч. Что может привести к отказу в списании долгов: Сокрытие имущества или доходов; Предоставление ложных сведений банкам; Вывод активов (продажа, дарение) за три года до банкротства; Злоупотребление правом или мошенничество. За недобросовестные действия предусмотрены серьезные последствия — от сохранения всех долговых обязательств до привлечения к уголовной ответственности. Долги, которые не списываются Важно знать: не все долги подлежат списанию при банкротстве. Сохраняются обязательства: Алименты; Возмещение вреда здоровью; Текущие платежи (возникшие после возбуждения дела). Почему нужна помощь юриста Банкротство — это сложный юридический процесс, который имеет множество нюансов и рисков. Ошибки и неверные действия могут привести к потере денег, имущества, времени, а в некоторых случаях даже к ответственности. Как я уже

Взыскание убытков при недостаточности страхового возмещение

Не хватило на ремонт автомобиля: как взыскать разницу между выплатой по ОСАГО и реальной стоимостью ущерба

Не хватило на ремонт авто: как взыскать разницу между выплатой по ОСАГО и реальной стоимостью ущерба Получение страховой выплаты после ДТП — это лишь первый этап восстановления своих прав. Очень часто автовладельцы сталкиваются с неприятным сюрпризом: насчитанной страховой компанией суммы катастрофически не хватает для того, чтобы отремонтировать машину. Особенно обидно это осознавать, когда автомобиль новый, а повреждения серьезные. Почему так происходит и можно ли заставить виновника аварии доплатить разницу? Можно и нужно. В этой статье мы подробно разберем процедуру взыскания разницы между страховым возмещением и реальным ущербом. Почему страховой выплаты всегда мало? Главная причина кроется в печально известной Единой методике расчета Банка России, которой обязаны пользоваться страховщики. Эта методика предназначена для того, чтобы рассчитать среднюю стоимость ремонта, но со значительным понижающим коэффициентом — износом деталей, узлов и агрегатов. Если вашему автомобилю 3-5 лет, страховая компания насчитает выплату с учетом процента износа, то есть заплатит за старые, изношенные запчасти. Однако в автосервисе вы не найдете «подержанную» фару или бампер нужного состояния — вам поставят новые оригинальные детали. Возникает реальный ущерб, который превышает сумму, полученную от страховщика . Кроме того, страховая компенсация зачастую не покрывает утрату товарной стоимости (УТС) автомобиля. УТС также относится к реальному ущербу, так как даже после идеального ремонта рыночная стоимость битого автомобиля снижается . Кто должен платить разницу? Правовая позиция Здесь в дело вступает Гражданский кодекс РФ. Согласно статье 1072 ГК РФ, если страхового возмещения недостаточно для полного возмещения вреда, виновник ДТП обязан выплатить разницу между страховой выплатой и фактическим размером ущерба . Верховный и Конституционный суды РФ неоднократно подтверждали: правила, установленные для расчета выплат по ОСАГО (с учетом износа), не распространяются на отношения между потерпевшим и причинителем вреда. Вы имеете право требовать компенсации, исходя из рыночных цен на ремонт и новые запчасти . Взыскание убытков при ДТП с виновника — это законный способ восстановить свое имущественное положение. Как рассчитать реальный ущерб? Пошаговая инструкция Для того чтобы правильно определить сумму иска, недостаточно просто принести чек из сервиса. Нужен юридически грамотный расчет. Вот алгоритм, как это делается: Обращение к страховщику. Первым делом вы получаете выплату от своей страховой компании (по прямому возмещению убытков) или от страховой виновника. Фиксируем эту сумму. Независимая экспертиза. Это ключевой этап. Необходимо обратиться к профессиональному оценщику для проведения независимой оценки ущерба автомобиля после аварии. Эксперт составит акт осмотра, фототаблицу и итоговое заключение. Два расчета в заключении. В отчете эксперта должны быть указаны две цифры: Стоимость восстановительного ремонта по Единой методике ОСАГО (с учетом износа) — для сравнения с выплатой страховой. Расчет стоимости восстановительного ремонта по рыночным ценам (без учета износа) или по методике Минюста — это и есть ваша реальная стоимость ремонта . Расчет УТС. Отдельно эксперт считает утрату товарной стоимости, если она имеется. Формула расчета. Итоговая сумма к взысканию с виновника = (Реальная стоимость ремонта + УТС + Расходы на эвакуацию/хранение/экспертизу) — (Сумма, выплаченная страховой компанией). Пример из практики (гипотетический) Представьте ситуацию. Автомобиль Kia Rio 2021 года попал в аварию. Страховая компания виновника (лимит ответственности 400 000 рублей) произвела расчет по Единой методике, насчитала износ и перечислила владельцу 150 000 рублей. Владелец обращается к независимому эксперту. Осмотр выявляет скрытые повреждения, не замеченные страховым специалистом. Эксперт составляет заключение, где указывает: Реальная стоимость восстановительного ремонта в дилерском центре (с использованием новых оригинальных запчастей) — 280 000 рублей. Утрата товарной стоимости (УТС) — 30 000 рублей. Что мы имеем? Общая сумма реального ущерба: 280 000 + 30 000 = 310 000 рублей. Страховая выплата: 150 000 рублей. Таким образом, разница, подлежащая взысканию с виновника ДТП, составляет: 310 000 — 150 000 = 160 000 рублей. Плюс к этому можно добавить расходы на независимую экспертизу (например, 8 000 рублей) и юридические услуги. Порядок взыскания: что делать? Процедура взыскания разницы стандартна и состоит из нескольких этапов: Досудебная претензия виновнику. Прежде чем бежать в суд, необходимо направить виновнику ДТП письменную претензию с копией экспертного заключения, квитанциями об оплате экспертизы и расчетом суммы иска. Часто виновники, понимая неизбежность проигрыша в суде, соглашаются выплатить сумму добровольно, чтобы избежать дополнительных судебных издержек и госпошлины. Подготовка иска в суд. Если мирно решить вопрос не удалось, готовится исковое заявление. В иске нужно указать все обстоятельства ДТП, сослаться на статьи 15, 1064, 1072 ГК РФ и приложить собранные доказательства (справку о ДТП, постановление, экспертизу, расчеты). Судебное разбирательство. В суде ключевым доказательством станет ваша независимая экспертиза. Если ответчик (виновник) будет ее оспаривать, суд может назначить судебную экспертизу, но вероятность того, что она подтвердит ваши расчеты, очень высока . Получение денег. После положительного решения суда вы получаете исполнительный лист и направляете его в службу судебных приставов или в банк должника. Важно помнить о сроках исковой давности — он составляет 3 года с момента ДТП. Заключение Взыскание разницы между выплатой страховой компании и реальным ущербом — это не «отъем денег у бедного водителя», а законное право каждого пострадавшего на полное возмещение вреда. Страховка покрывает лишь минимальный стандарт, установленный законом, а за всё остальное отвечает тот, кто виноват в аварии. Самостоятельно пройти этот путь бывает сложно: нужна грамотная экспертиза, правильный расчет исковых требований и уверенная позиция в суде. Если вы попали в сложную ситуацию и не знаете, как действовать дальше, или не хотите тратить время на бюрократические проволочки, лучше доверить это профессионалам. Помните, что грамотная юридическая помощь при ДТП значительно повышает ваши шансы на получение полной компенсации. По всем вопросам, связанным с возмещением ущерба и спорами со страховыми компаниями, вы всегда можете обратиться к квалифицированным специалистам. Автоюрист ЮЛекс поможет вам отстоять свои права и взыскать все причитающиеся суммы с виновника аварии. Если у вас возникли вопросы или вам нужна помощь юриста при спорах с застройщиком — обращайтесь к юристам и адвокатам ЮЛекс, мы защитим ваши права! Оставьте заявку на обратный звонок и мы свяжемся с вами в течение 15 минут Ваше имя Ваш телефон На связи 24/7 без выходных Помощь юриста или адвоката зачастую требуются не только в рабочее время, поэтому мы работаем каждый день Заказать консультацию Опыт наших юристов от 10 лет Все наши юристы и адвокаты имеют опыт работы от 10 лет, поэтому мы гарантируем качество наших услуг Заказать консультацию Даем рассрочку на наши услуги Предусматриваем в нашем договоре поэтапную оплату юридических услуг за каждый этап ведения дела Заказать консультацию Доверяйте профессионалам Качество юридических услуг существенно влияет на их результат. Выбор неквалифицированного юриста может привести к сложным юридическим последствиям
Прокрутить вверх